Управленческий отчёт с помощью ИИ готовят на основе утверждённых показателей: нейросети поручают черновик пояснений, а каждое число связывают с источником. Факты, расчёты и гипотезы о причинах обозначают отдельно. Ниже — порядок работы, условный пример и критерии проверки текста перед согласованием.
Что поручить ИИ в управленческом отчёте
Поручите нейросети подготовить черновик пояснений по утверждённой таблице, согласованным расчётам и разрешённым документам. Задайте адресата, структуру ответа и основания для каждого вывода. Перед включением текста в управленческий отчёт ответственный аналитик сверяет числа, отделяет наблюдения от предположений и проверяет объяснения причин. Результат работы — пояснительная записка, которую можно проверить по исходным материалам.
Такой порядок подходит руководителям подразделений, финансовым и операционным аналитикам, сотрудникам, которые собирают регулярную отчётность. HR и L&D могут использовать задачу как практическое упражнение: участник получает условные данные, составляет пояснения и обосновывает каждое утверждение перед проверяющим.
В описанном процессе отчёт опирается на утверждённые показатели. Пояснительная записка сопровождает их: показывает отклонения, раскрывает подтверждённые обстоятельства и обозначает вопросы, на которые пока нет ответа.
Рекомендуем сохранить расчёты в принятой системе учёта, таблице или BI. Там сотрудники проверяют показатели и формулы. Для подготовки текста передают зафиксированные значения вместе с определениями, единицами и источниками. Возможность обработать выбранный формат проверяют отдельно для конкретного инструмента.
Начните с короткого комментария к одному разделу отчёта. Например, с сопоставления плана и факта подразделения. Не включайте в это же задание настройку интеграций, автоматическую рассылку и прогноз доходности: для них нужны другие вводные и критерии приёмки.
Мнение. Если показатели регулярного отчёта уже утверждены, начните с черновика пояснений. Расчёты и согласование сохраните в принятом процессе компании.
Расскажите, чему хотите научить команду. Обсудим задачи и формат обучения.
Что подготовить до начала: показатели, источники и правила доступа
Соберите утверждённую таблицу, определения показателей, сопоставимые план и факт, правила округления и разрешённые поясняющие документы. Добавьте адресата и шаблон отчёта. До передачи материалов проверьте, допускают ли внутренние правила компании выбранный сервис и такой состав данных. Для знакомства с порядком работы используйте синтетические вводные, которые не раскрывают рабочую информацию.
Минимальный пакет должен позволять пройти от фразы в пояснении до значения в таблице и определения показателя. Утверждение «расходы ниже плана» невозможно проверить предметно, если непонятно, какие расходы вошли в расчёт.
Для каждого показателя заведите паспорт: название, определение, единица измерения, период, охват подразделений, источник, версия и ответственный. В нём зафиксируйте, что именно считают и по каким правилам. Это предлагаемая рабочая форма; организация может использовать свой справочник.
Поясняющие материалы держите отдельно от числовой таблицы. В перечне документов укажите, кто подготовил каждый материал, какие обстоятельства он подтверждает и какие вопросы оставляет открытыми. Наличие документа ещё не доказывает полноту объяснения.
Достаточность пакета проверяют по будущим утверждениям.
Из разрешённой копии уберите ненужные идентификаторы, реквизиты и подробности сделок. Если для задачи достаточно кодов подразделений, используйте стабильные обозначения вместо названий. Такую замену не считайте подтверждением юридического обезличивания или разрешением на передачу данных.
Разрешение на один сервис не переносите на остальные. Условия обработки, доступа и хранения проверяйте по документации выбранного продукта и внутренним требованиям организации. Правовые вопросы передайте профильным специалистам.
Для каждого разрешённого поясняющего материала сохраните название, версию и место нужного фрагмента. Если сотрудник пересказывает устное объяснение, отметьте его статус и запросите подтверждение. До проверки не включайте такой пересказ в окончательный текст как установленную причину.
Шаг 1. Зафиксируйте цифры, период и версию источника
Каждое число в пояснениях должно вести к конкретному значению утверждённой выгрузки. Сохраните название показателя, признак «план» или «факт», период, единицу измерения, строку либо ячейку и версию файла. Ответственный аналитик проверяет эту связь до генерации текста. Ссылка на файл помогает найти значение, но не подтверждает правильность самого учёта.
В условном примере назовём утверждённую таблицу DATA-01, версия v1. Фактическая выручка подразделения находится в ячейке C2: 900 тыс. руб. Паспорт определяет охват операций и завершённый отчётный месяц. Ссылка «DATA-01, v1, C2» связывает фразу о выручке с конкретной записью.
Идентификаторы DATA-01 и NOTE-01 — учебные обозначения этой статьи. NOTE-01 зарезервируем для поясняющей служебной записки, если ответственный сотрудник её подготовит. Само обозначение не означает, что документ уже существует.
Проверьте сопоставимость состава данных. План за полный месяц нельзя сравнивать с фактом за его часть как с окончательным месячным результатом. Аналогично проверьте подразделения, включённые операции, возвраты и правила отнесения к периоду.
Пропуск оставьте пропуском, пока владелец данных не объяснит его смысл. Ноль, отсутствие сведений и неприменимый показатель требуют разных пояснений. Если определение изменилось, сохраните согласованное решение в паспорте.
Зафиксируйте версию в журнале подготовки отчёта.
Типичная ошибка — заменить исходную выгрузку после генерации, сохранив прежний комментарий. Тогда ссылки относятся к другой таблице. При поступлении новой версии отметьте затронутые значения и направьте связанные предложения на повторную проверку. Не перезаписывайте принятую версию без записи об изменении.
Для проверки полезно хранить и дату выгрузки, и отчётный период. Это разные сведения: файл, полученный сегодня, может содержать показатели за прошлый месяц. Если в него внесли корректировки, проверяющему нужна версия после корректировки и перечень изменённых строк.
Шаг 2. Проверьте отклонения до подготовки пояснений
Расчёт отклонений сопоставляет утверждённые показатели по заранее выбранной базе. Сначала проверьте формулы, знаки и точность в расчётном файле, затем передайте результат для подготовки текста. В этой статье абсолютное отклонение считаем как факт минус план. Относительное — как эту разность, делённую на ненулевой план и умноженную на 100 %. Оценку изменения согласуйте отдельно.
Все значения далее — вводные условного примера. При плане выручки 1000 тыс. руб. и факте 900 тыс. руб. абсолютное отклонение составляет −100 тыс. руб., относительное — −10 %. Расходы 700 и 660 тыс. руб. дают −40 тыс. руб. и приблизительно −5,71 %.
Определим операционный результат этого примера как выручку за вычетом указанных расходов. План составляет 300 тыс. руб., факт — 240 тыс. руб. Отклонения: −60 тыс. руб. и −20 %. Этот учебный показатель не называем чистой или бухгалтерской прибылью.
Доля результата в выручке составляет 30 % по плану и приблизительно 26,67 % по факту. Изменение доли выражаем в процентных пунктах. Её относительное изменение потребовало бы отдельного деления на исходную долю.
Считайте по неокруглённым значениям.
При нулевом плане относительное отклонение по указанной формуле не рассчитывайте: отметьте причину отсутствия значения. Для отрицательной базы заранее согласуйте представление с владельцем показателя. Меньший расход тоже не получает автоматической положительной оценки: сначала уточните содержание операций.
Если в принятом шаблоне отклонение считают иначе, сохраните формулу организации и явно обозначьте её. Знак без определения вводит читателя в заблуждение: положительное значение может означать как превышение факта, так и недовыполнение плана. Смешивать эти способы в одном пояснении нельзя.
Факт. По вводным условного примера изменение доли составляет 240 / 900 × 100 % − 300 / 1000 × 100 % ≈ −3,33 процентного пункта. Основание — указанные значения и приведённая формула; это не статистика компании.
Шаг 3. Разделите факты, расчёты, гипотезы и рекомендации
Присвойте каждому утверждению рабочего черновика метку, которая задаёт требования к основанию. Для данных нужны источник и версия, для расчёта — значения и формула, для причинного объяснения — дополнительные подтверждения. Гипотезу сопровождайте способом проверки. Такие метки помогают аналитику принимать текст по отдельным утверждениям; организация может адаптировать предложенную классификацию под свой отчёт.
Причину нельзя получить простым переименованием отклонения. Фраза «выручка ниже плана из-за оттока клиентов» требует сведений о клиентах и связи их изменений с выручкой. Агрегированная таблица такой связи не показывает.
| Тип утверждения | Условный пример | Необходимое основание | Действие проверяющего | Предлагаемый ответственный |
|---|---|---|---|---|
| Данные | Выручка — 900 тыс. руб. | DATA-01, версия и ячейка | Сверить значение, период и единицу | Владелец данных |
| Расчёт | Выручка ниже плана на 10 % | План, факт и формула | Повторить вычисление | Аналитик |
| Пояснение, требующее подтверждения | По NOTE-01 часть операций относится к другому периоду | Реально подготовленная записка и соответствующий реестр | Проверить операции и правила периода | Владелец процесса |
| Гипотеза | Возможно изменение структуры продаж | Основание предположения и детализация продаж | Сопоставить состав продаж | Аналитик совместно с владельцем данных |
| Прогноз вне текущей задачи | Ожидается восстановление выручки | Отдельная методика, допущения и источники | Исключить из текущего задания | Согласующий руководитель |
| Рекомендация по проверке | Уточнить состав расходов | Найденный пробел в пояснениях | Получить расшифровку и ответ | Владелец расходов |
Все ситуации в таблице условные. Строка с NOTE-01 показывает требование к проверке, а не сообщает о существующем документе.
Гипотезу о причине отклонения проверяют по сведениям, которые позволяют отличить её от других объяснений. Даже полученную записку проверьте на охват и непротиворечивость. Если в ней описана только часть операций, не распространяйте объяснение на всё отклонение.
В лист проверки отчёта перенесите каждое спорное утверждение вместе с решением: принять, уточнить или убрать. Вместо неподтверждённой причины оставьте прямую формулировку: «Выручка ниже плана; сведений о числе клиентов и структуре продаж недостаточно для объяснения причины».
Рекомендация тоже должна вести к проверяемому результату. Укажите, кому задать вопрос и какой материал нужен для ответа.
Метка «гипотеза» не даёт права добавлять любое правдоподобное объяснение. Если предположение не опирается даже на наблюдение в материалах, его лучше убрать. Вместо него сформулируйте вопрос о недостающих данных: так адресат увидит пробел без навязанной версии причины.
Условный пример: одинаковые цифры допускают разные объяснения
Условное подразделение подготовило план и факт за один завершённый месяц при одинаковом составе учитываемых операций. Таблица позволяет проверить отклонения и арифметическую связь показателей. Причины изменений остаются открытыми: для них нужны дополнительные сведения. Все числа и обстоятельства этого сюжета — учебные вводные, которые не описывают опыт AURMIND или результаты клиентов.
В таблице DATA-01 суммы указаны в тысячах рублей. Долю рассчитываем по неокруглённым значениям, затем округляем для показа.
| Показатель | План | Факт | Отклонение: факт минус план | Относительное отклонение | Допустимый вывод |
|---|---|---|---|---|---|
| Выручка | 1000 | 900 | −100 тыс. руб. | −10 % | Факт ниже плана |
| Указанные расходы | 700 | 660 | −40 тыс. руб. | ≈ −5,71 % | Указанные расходы ниже плана |
| Операционный результат | 300 | 240 | −60 тыс. руб. | −20 % | Разница выручки и указанных расходов ниже плана |
| Доля результата в выручке | 30 % | ≈ 26,67 % | ≈ −3,33 п. п. | Не приводим | Доля ниже плановой |
Арифметическое разложение отклонения результата: −100 − (−40) = −60 тыс. руб. Оно показывает вклад отклонений двух агрегированных величин в их разность. Объяснения деловых причин из этого равенства не следует.
Одна совместимая с таблицей гипотеза — объём или структура продаж отличаются от плана. Для проверки нужны плановый и фактический состав продаж, количество единиц и сопоставимые цены. По общей выручке нельзя определить, какой компонент дал отклонение.
Другая гипотеза — часть операций сместилась между периодами относительно плана. Здесь нужны реестр операций и правила отнесения к месяцу. Само наличие переноса ещё не устанавливает размер его вклада в отклонение.
Обе гипотезы требуют проверки.
Чтобы выбрать между объяснениями, запросите детализацию, а затем сверьте её с общей суммой. Если расшифровка охватывает только часть продаж, отметьте этот предел. До получения подтверждений в пояснениях остаются отклонения, арифметическая связь и вопросы ответственным.
Факт. В условном примере отклонение выручки на −100 тыс. руб. и расходов на −40 тыс. руб. даёт отклонение результата −100 − (−40) = −60 тыс. руб. Это арифметическая связь заданных показателей, а не объяснение причин отклонения.
Шаг 4. Дайте нейросети задание на текст пояснений
Задание нейросети задаёт требования к пояснительной записке: адресата, разрешённые материалы, структуру, ограничения и критерии приёмки. Передавайте утверждённые значения вместе с расчётами и определениями показателей. Попросите отмечать недостаток оснований рядом с соответствующим выводом. Выполнение инструкции проверяет человек: подробное задание само по себе не подтверждает, что готовый ответ соответствует требованиям.
Для условного DATA-01 можно использовать следующий текст. Перед работой замените учебные обозначения на согласованные источники и проверьте допустимость передачи материалов выбранному инструменту.
Подготовь черновик пояснительной записки для руководителя подразделения по DATA-01, версия v1. Используй только переданные утверждённые показатели, паспорт показателей, проверенные формулы и разрешённые подтверждающие документы. Сохраняй период, определения, единицы измерения и согласованную точность. Не меняй исходные значения. Рядом с каждым числом укажи источник и ячейку, рядом с расчётом — формулу и входные значения. Построй ответ по блокам: наблюдаемые отклонения; арифметические связи; подтверждённые пояснения; отдельно гипотезы; недостающие данные и вопросы ответственным. Не придумывай причины, события, документы, ссылки, прогнозы и отсутствующие значения. Для причинного утверждения укажи подтверждающий материал и конкретный фрагмент. Если основания нет, напиши «недостаточно данных» и перечисли недостающие сведения. Включай гипотезу только при наличии наблюдения, на котором она основана. Для каждой гипотезы предложи способ проверки. Рекомендации ограничь получением и проверкой информации. Не предлагай финансовую стратегию или прогноз доходности. Критерии приёмки: числа прослеживаются до DATA-01, гипотезы отделены от фактов, внешние сведения отсутствуют, открытые вопросы видны адресату.
К заданию приложите только реально существующие материалы. Не включайте NOTE-01 в перечень доступных источников, пока записка не подготовлена.
Если ответ содержит уверенную причину без основания, верните конкретное предложение на исправление. Просьба «проверь ещё раз» не заменяет указания на недостающий документ или противоречие. Сохраните принятую версию задания вместе с исходными материалами.
При повторной подготовке текста явно укажите, что изменилось: источник, расчёт или только подача. Если меняется адресат, определения и значения должны сохраниться. Новую версию проверяйте по тем же основаниям, даже когда она выглядит лишь сокращением предыдущей.
Как исправить убедительный, но недоказанный комментарий
При редактуре разделите предложение на числовую часть, причинное объяснение и оценку действий. Каждую часть проверяйте по своему основанию. Правильное отклонение можно сохранить, неподтверждённую причину — убрать. Оценочные слова требуют отдельной проверки: за ними могут скрываться предположения о намерениях сотрудников, которых нет в исходных материалах. Обозначать причину гипотезой стоит только при наличии основания для предположения.
Ниже — условная редакционная демонстрация ошибки, а не зафиксированный ответ конкретной модели:
«Выручка ниже плана на 10 % из-за снижения спроса. Оптимизация расходов смягчила падение результата».
Число 10 % проверяется по DATA-01. Снижение спроса таблица не подтверждает: в ней нет сведений о спросе, заказах или отказах. «Оптимизация» приписывает сокращению расходов намерение и положительную оценку. Для этого нужны описание принятых мер и проверка их последствий.
Исправленный условный комментарий:
«Выручка ниже плана на 100 тыс. руб., указанные расходы — на 40 тыс. руб. Операционный результат ниже плана на 60 тыс. руб. по расчёту DATA-01. Причины отклонений по переданным материалам не установлены».
Числа сохранились, неподтверждённое объяснение убрано.
В отдельном блоке можно записать вопросы: проверить структуру продаж, распределение операций между периодами и состав расходов. Для каждого вопроса назначьте получателя и ожидаемый материал. Например, владельцу расходов нужен запрос на расшифровку статей, а не поручение «объяснить ситуацию».
Если позже появится NOTE-01, укажите источник сообщения: «По пояснению ответственного в NOTE-01…». Затем оцените, подтверждает ли реестр содержание записки. Документ фиксирует основание сообщения, но его наличие не завершает проверку причин.
Слова «по пояснению» тоже не заменяют проверку. Если автор записки описывает предположение, сохраните этот статус в итоговом тексте. Иначе атрибуция создаст видимость подтверждения там, где появилась только ещё одна версия.
Мнение. Если причинные сведения ещё собирают и получатель допускает предварительный статус, передайте проверенные отклонения и открытые вопросы. Такой текст позволяет обсуждать недостающие основания без преждевременного выбора причины.
Шаг 5. Проверьте числа, причинные связки и пропуски
Ответственный аналитик использует лист проверки отчёта, чтобы отдельно принять числа, расчёты, объяснения и полноту текста. Проверяйте каждое утверждение по закреплённой версии источников. Затем сопоставьте пояснительную записку со всей таблицей: отсутствие ошибки в выбранном предложении ещё не показывает, что черновик охватил существенные отклонения и сохранил определения показателей.
Для предметной приёмки используйте такой список:
- Сверьте каждое число с источником: версия, период, подразделение, единица и знак должны совпадать.
- Повторите расчёты по исходным значениям: проверьте формулу, базу сравнения, округление, проценты и процентные пункты.
- Найдите причинные слова: для «из-за», «благодаря», «привело» и «обусловлено» проверьте достаточность подтверждающего материала.
- Сопоставьте охват текста с таблицей: отметьте пропущенные отклонения и объясните решение об их включении.
- Проверьте оценки: меньший расход не должен автоматически превращаться в доказательство улучшения работы.
- Убедитесь, что гипотезы и недостающие сведения заметны адресату, а вопросы направлены назначенным ответственным.
Отдельно проверьте число, которое встречается несколько раз: в таблице, резюме и основном комментарии. Исправление одного вхождения оставляет противоречие в других местах.
Особенно внимательно смотрите на правильное значение, поставленное в неправильный период, и на незаметную замену определения. Например, «указанные расходы» нельзя без проверки превратить во «все расходы подразделения».
Предлагаемый критерий приёмки: каждое число имеет прослеживаемое основание, принятые причинные объяснения подтверждены, оставшиеся неопределённости видны руководителю. Такой критерий задаёт рабочий порог принятия текста, но не обещает абсолютную безошибочность.
Проверяющему нужна возможность отклонить отдельное утверждение, сохранив остальные части. Для этого удобно отмечать решение рядом с фразой и основанием. Если замечание касается исходных данных, верните вопрос их владельцу: редактура предложения не исправляет ошибку в таблице.
Верное число не подтверждает объяснение рядом с ним. Числовую и причинную части комментария проверяют отдельно.
Шаг 6. Утвердите пояснения и сохраните след проверки
Согласуйте итоговый текст по маршруту, в котором понятна ответственность за данные, расчёты и управленческое использование. Предлагаем владельцу данных подтвердить определения и значения, аналитику — проверить вычисления и пояснения, назначенному руководителю — принять отчёт. Организация адаптирует роли к своему процессу и сохраняет запись о том, какую версию проверил каждый участник.
Комплект принятого отчёта включает утверждённый источник, задание, использованные подтверждающие материалы, итоговый текст и лист проверки. В журнале подготовки отчёта отметьте версии, решения по спорным утверждениям и оставшиеся вопросы. Доступ и сроки хранения определите по внутренним правилам.
Текстовый маршрут работы выглядит так:
- Зафиксировать показатели и версии — получить пакет источников для проверки.
- Проверить отклонения — сохранить согласованные формулы и значения.
- Разметить утверждения — отделить данные, расчёты и гипотезы.
- Подготовить черновик — получить пояснения с указанием оснований.
- Провести проверку человеком — исправить ошибки и отметить неопределённости.
- Согласовать текст — сохранить принятую версию и подтверждения.
Служебные пути, технические обозначения и подробности проверок не обязательно переносить в документ руководителя. Сохраните их во внутреннем комплекте, чтобы проверяющий мог восстановить основание каждого принятого утверждения. В самом тексте оставьте значимые ограничения и статус пояснений.
Если меняется источник, повторно проверьте затронутые расчёты, предложения и резюме. Исправление расхода может изменить операционный результат, его долю и итоговое описание отклонения. Старое согласование не переносите на изменённые фразы автоматически.
Состав пояснений выбирайте под решения читателя. Руководителю может понадобиться краткое резюме, аналитику — расшифровка оснований. Различия в подаче не должны менять исходные значения, определения и степень подтверждённости выводов.
Автоматическая рассылка в описанный маршрут не входит.
Для незакрытых вопросов сохраните ответственного и согласованный срок уточнения. Получатель должен видеть, принят ли отчёт с оговорками или ожидает дополнения. Когда подтверждение поступит, обновите соответствующие предложения и сохраните запись о повторной проверке.
Как оценить пользу на одном принятом отчёте
Оценивайте полный путь до принятого текста: подготовку данных, составление задания, редактуру, проверку, исправления и согласование. Сложите время всех участников на эти операции. Сравнивайте отчёты с одинаковым охватом и требованиями. Скорость получения черновика сама по себе не показывает, сколько труда потребовала пояснительная записка, которую руководитель согласовал к использованию.
Заведите незаполненную карточку замера: отчёт и версия, объём показателей, время каждой операции, участники, обнаруженные ошибки, циклы исправлений и решение о приёмке. Первое освоение процедуры отметьте отдельно, чтобы не смешать обучение с повторяемой работой.
Отслеживайте числовые ошибки, неподтверждённые причинные утверждения и пропущенные существенные отклонения. Критерий существенности согласуйте до сравнения: иначе один автор будет описывать каждую строку, другой — только выбранные изменения.
Для доли неподтверждённых причинных утверждений заранее определите единицу подсчёта. Например, считайте каждое отдельное причинное утверждение один раз. Числитель — сколько таких утверждений не имеет достаточного основания, знаменатель — сколько всего причинных утверждений проверено. Если их нет, долю не рассчитывайте.
Отсутствие причинных утверждений тоже требует внимания: возможно, данных действительно недостаточно, либо автор пропустил подтверждённые пояснения.
Не объединяйте ошибки черновика и принятого текста в один показатель. Ошибка, найденная при проверке, показывает трудоёмкость исправлений. Ошибка, оставшаяся после согласования, указывает на пробел в приёмке. Для оценки процесса нужны оба наблюдения с указанием стадии обнаружения.
При необходимости оцените стоимость принятого отчёта по согласованным внутренним ставкам и относимым затратам инструмента. Высвобожденное рабочее время отдельно отличайте от фактического сокращения расходов.
Результат одного упражнения не переносите на всю компанию, будущую окупаемость или программу обучения. Если проверка и исправления съедают предполагаемую пользу, уточните пакет данных, формат задания или границы применения. Продолжать стоит после устранения конкретной причины лишней работы.
С чего начать команде: один отчёт и понятная приёмка
Выберите один повторяющийся отчёт, утверждённый набор показателей и конкретного адресата. До начала назначьте проверяющего и договоритесь, какой текст можно принять. Результатом упражнения должны стать пояснения с прослеживаемыми числами, отдельно обозначенными гипотезами и перечнем недостающих оснований. Одной агрегированной таблицы недостаточно, чтобы установить причины всех отклонений.
Для первой попытки подготовьте синтетическую копию структуры отчёта. Сохраните типы показателей и спорные места, но используйте условные значения. Так команда сможет обсудить критерии текста до передачи рабочих материалов разрешённому инструменту.
Зафиксируйте исходную проблему: автор путает процентные пункты, добавляет причины без документов или пропускает существенные отклонения. После упражнения проверьте именно это затруднение с учётом времени редактуры и согласования.
Итог упражнения — принятый текст и понятные основания.
Если команда не может согласовать пояснение, запишите причину: расходятся определения, отсутствует расшифровка или не назначен владелец данных. Это отдельные рабочие проблемы. Дополнительные попытки генерации не заменяют решения по источникам и ответственности.
При обращении за обучением достаточно описать, какой отчёт готовит команда, кто пишет и проверяет пояснения, где возникают ошибки и какие ограничения по данным действуют. Конфиденциальные файлы для первого обращения не нужны.
На странице корпоративного обучения искусственному интеллекту выберите удобный способ связи и опишите, какие пояснения к отчёту должна готовить команда.
Рабочая схема
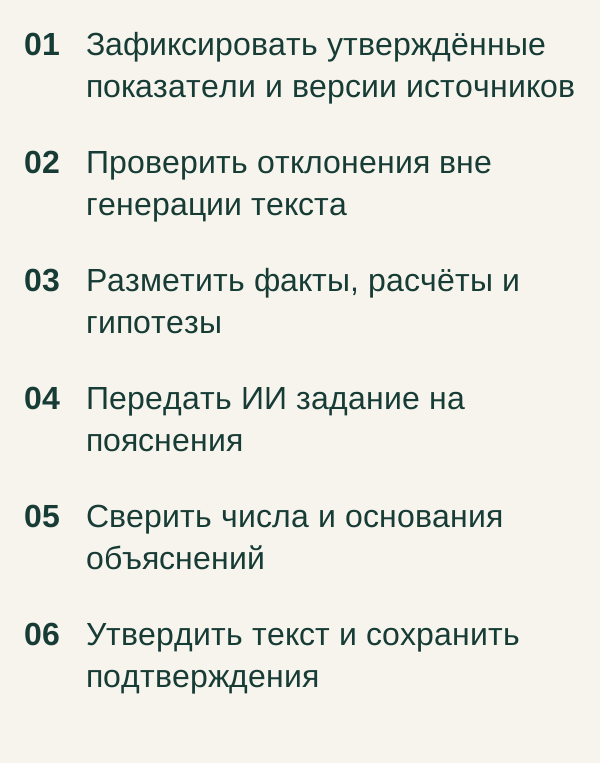
Эта схема показывает порядок действий в описанном примере. Проверки каждого этапа разобраны в статье.
Обсудить обучение команды работе с ИИ можно на главной странице AURMIND: выберите способ связи и опишите рабочую задачу.
Частые вопросы
Можно ли подготовить разные пояснения для директора и руководителя подразделения?
Да, если использовать один утверждённый набор значений и согласовать различия в детализации. Для директора можно оставить существенные отклонения и открытые вопросы, для руководителя подразделения — добавить расшифровки. Проверяйте обе версии отдельно: сокращение текста может убрать оговорку и изменить смысл.
Что делать, если владельцы данных предлагают противоречивые объяснения?
Сохраните обе позиции с указанием оснований и передайте расхождение назначенному согласующему. Попросите определить, какие сведения разрешат спор. До этого не объединяйте версии в одно уверенное объяснение: внешне связный текст скроет разногласие.
Как поступить, если срок отчёта наступил, а подтверждающий документ ещё не готов?
Согласуйте статус предварительных пояснений с получателем. Передайте проверенные отклонения, явно обозначьте незавершённую проверку причин и укажите ответственного за уточнение. Если внутренний порядок требует полного подтверждения перед отправкой, действуйте по этому порядку. Нейросети не поручайте заполнять пробел догадкой.
Источники
- Artificial Intelligence Risk Management Framework (AI RMF 1.0) — NIST.
- Artificial Intelligence Risk Management Framework: Generative Artificial Intelligence Profile — NIST.