Чтобы рассчитать затраты на ИИ в компании, сложите расходы на запуск, платежи за выбранный период и стоимость работы сотрудников: подготовку данных, обучение, проверку и поддержку. Ниже — структура сметы и условный расчёт на 12 и 36 месяцев. Цены берите из предложений поставщиков и данных компании; полученный бюджет не доказывает окупаемость.
Как рассчитать затраты на ИИ в компании: схема сметы
Бюджет за период = расходы на запуск + сумма текущих расходов по месяцам. В обеих группах отдельно учитывайте внешние платежи и внутренний труд сотрудников. Такая смета помогает руководителю подразделения, HR/L&D и руководителю проекта собрать общую оценку вместе с финансами и ИТ. Для оценки полной стоимости владения укажите выбранный период и все принятые допущения.
Разовые расходы включают работы, которые нужны для старта: подготовку материалов, настройку и обучение. Регулярные и переменные расходы покрывают дальнейшее использование: доступ, потребление ресурсов, проверку результатов, обновление данных и поддержку. Состав зависит от конкретной задачи.
Для управленческого обсуждения полезны два итога. Первый показывает денежные расходы компании, включая дополнительные выплаты сотрудникам, если они предусмотрены. Второй добавляет к этим расходам оценку времени действующей команды, которое ещё не учтено в платежах. Часы в пределах текущей зарплаты занимают ресурс подразделения, но сами по себе не создают дополнительный платёж.
Не складывайте эти итоги между собой.
Мнение. Если проект использует время действующей команды, показывайте его стоимость рядом с платежами. Такой учёт помогает увидеть нагрузку на подразделения, даже когда денежный бюджет почти не меняется.
Это редакционная методика планирования ресурсов. Она не заменяет правила бухгалтерского учёта организации. Согласуйте способ оценки часа с финансами и применяйте его одинаково ко всем ролям.
Если оценка часа уже включает дополнительные выплаты, не прибавляйте их к общей стоимости ресурсов второй раз. В денежном плане выплата остаётся отдельной строкой, а в сводной оценке учитывается один раз.
Сразу заведите реестр допущений: что известно, что пока оценено и кто подтвердит неизвестное. Смета опирается на этот реестр; неподтверждённая ставка должна оставаться заметной до согласования бюджета.
Расскажите, чему хотите научить команду. Обсудим задачи и формат обучения.
Шаг 1. Зафиксируйте задачу, период и границы бюджета
Начните расчёт с одной рабочей задачи и измеримого результата. Укажите подразделение, объём операций, участников, валюту и период. Для горизонтов 12 и 36 месяцев используйте одинаковые границы: какие работы, платежи и результаты входят в оценку. Для длинного периода отдельно опишите допущения о тарифах, нагрузке, обновлениях и замене оборудования. Простое умножение месячной суммы не покажет этих различий.
Карточка исходных условий может содержать семь пунктов:
- Задача — какую операцию выполняет команда.
- Единица результата — что именно считают завершённой работой.
- Объём — сколько операций ожидают за месяц.
- Период — когда начинаются расходы и использование.
- Валюта — в каких денежных единицах собирают итог.
- Участники — кто готовит, проверяет и принимает работу.
- Приёмка — каким требованиям должен соответствовать результат.
В условном примере единица результата — описание товара, которое сотрудник сверил с исходной карточкой и разрешил использовать. Черновик с ошибочными характеристиками в число принятых документов не входит. Правило приёмки задают до расчёта.
Если критерии ещё не сформулированы, сначала определите объём работы и требования к принятому результату. Для сметы перенесите согласованные параметры в карточку задачи: не нужно заново описывать весь порядок тестирования инструмента.
Сравнивая ИИ с ручной работой или обычным программным обеспечением, считайте одну операцию при одинаковых требованиях. Запишите исходное время подготовки, проверки и исправлений. Отдельно уточните, куда сотрудники смогут направить освободившееся время.
Сопоставление затрат ещё не доказывает окупаемость.
Для такого вывода нужна отдельная оценка пользы и её связи с денежным результатом компании. Эта статья ограничивается расходами и стоимостью принятой единицы работы.
Шаг 2. Соберите исходные данные для выбранного сценария
Для корпоративной подписки, API с интеграцией и локальной модели собирайте сведения по одной форме: единица оплаты, запуск, нагрузка, внутренние роли, поддержка и источник оценки. Таблица ниже — заготовка для проверки полноты сметы. Её строки не описывают условия конкретных продуктов. Состав работ определяйте по своей задаче, требованиям к данным и документам выбранного поставщика.
| Сценарий | Что выяснить об оплате и нагрузке | Что оценить для запуска | Какие роли и работы проверить | Основание оценки |
|---|---|---|---|---|
| Корпоративная подписка | Есть ли оплата за места, какой установлен период и что включено | Настройку доступа и рабочих инструкций | Администрирование, помощь пользователям, работу владельцев задач | Договор, предложение и документация выбранного тарифа |
| API с интеграцией | Какие ресурсы оплачиваются и как измерить их потребление | Разработку соединений и проверку сценария | Разработку, эксплуатацию и устранение сбоев | Документация тарификации, замеры и оценка работ |
| Локальная модель | Какие ресурсы нужны выбранной конфигурации и нагрузке | Подготовку среды, установку и настройку | Эксплуатацию, обновление и сопровождение | Лицензия, спецификация, предложение оборудования или аренды |
Для подписки запросите число оплаченных и активных пользователей, период оплаты, ограничения и условия изменения мест. Активность определите заранее: например, выполнение согласованной рабочей операции за месяц. Вход в аккаунт сам по себе не подтверждает выполнение такой операции.
Для API сначала выпишите единицы из документации конкретного продукта. Затем проверьте, какие из них задействует выбранный сценарий. Не подставляйте число обращений вместо оплачиваемого объёма и не считайте оплату API частью подписки без подтверждения поставщика.
В локальном сценарии уточните условия лицензии, оборудование, аренду, эксплуатацию и сопровождение. Заказную разработку выделите отдельной работой.
Каждой ставке нужны источник, дата проверки в рабочем реестре, валюта и условия оплаты. Для закрытого предложения сохраните реквизиты документа. Неизвестную цену пометьте «уточнить», назначив ответственного за запрос.
Если предложение покрывает несколько работ одной суммой, сохраните эту сумму как пакет. Внутреннюю разбивку используйте для обсуждения состава работ, но не прибавляйте её повторно к цене пакета.
Шаг 3. Посчитайте подготовку данных, настройку и интеграцию
Расходы на запуск считайте по конкретным работам: подготовка данных, настройка доступа, интеграция, проверка сценария и выпуск инструкций. Для внутренних исполнителей используйте часы по ролям и согласованную стоимость часа. Для подрядчика — подтверждённую стоимость согласованного объёма. Оборудование учитывайте отдельно, чтобы покупка ресурсов не растворилась в оценке труда специалистов.
В подготовке данных оцените время сотрудников: найти актуальные документы, убрать дубли, проверить версии и обозначить владельцев материалов. Уточните эти действия до запроса окончательной сметы внедрения. Иначе подрядчик и заказчик могут оценивать разный объём.
| Работа | Исполнитель | Объём | Ставка и сумма | Источник | Ответственный |
|---|---|---|---|---|---|
| Инвентаризация документов | Владелец материалов | Часы: уточнить | Ставка × часы | Оценка подразделения | Руководитель процесса |
| Подготовка данных | Сотрудник подразделения | Часы: уточнить | Ставка × часы | Замер на образце | Владелец данных |
| Настройка доступа | ИТ | Часы: уточнить | Ставка × часы | Перечень настроек | Администратор |
| Интеграция | Подрядчик или разработчик | Объём: уточнить | По оценке работ | Предложение или смета | Руководитель проекта |
| Проверка сценария | Проверяющий сотрудник | Часы: уточнить | Ставка × часы | План проверки | Владелец процесса |
В рабочей смете добавьте периодичность, валюту и степень определённости каждой строки. Различайте подтверждённую сумму, предварительную оценку и неизвестное значение. Пустая ставка не равна нулю.
Объём проверок данных и архитектуры согласуйте с ИТ, безопасностью и профильными специалистами. Отдельно оцените время на согласование правил использования ИИ сотрудниками. Такое согласование не подтверждает абсолютную безопасность или правовое соответствие.
Первичную подготовку корпуса документов отнесите к запуску. Последующие обновления учитывайте как текущие работы. Проверьте границу между ними, чтобы одни часы не попали в обе группы.
Уточните и границу ответственности подрядчика. Если компания сама собирает документы, готовит тестовые примеры или принимает интеграцию, эти часы нужны в общей оценке ресурсов. Цена внешних работ их не заменяет.
Шаг 4. Оцените регулярные платежи и переменную нагрузку
Текущие расходы разделите на фиксированные платежи за период и суммы, которые меняются вместе с нагрузкой. Период оплаты берите из договора: помесячное использование не означает помесячный платёж. Для ресурса с пропорциональной тарификацией используйте формулу: объём / тарифная единица × подтверждённая ставка. Если договор предусматривает пакеты или ступени цены, считайте по его условиям.
В отдельном условном примере нагрузки команда выполняет 1000 операций и отправляет 1200 обращений за месяц. Эти числа заданы только для учебного расчёта. Они не описывают статистику использования ИИ или работу клиентов AURMIND.
Средняя нагрузка в этом примере — 1200 / 1000 = 1,2 обращения на операцию. Обращение здесь — отдельная отправка запроса. Для денежной оценки всё равно нужны единицы оплаты выбранного продукта и измеренный объём.
Если выгрузка потребления уже включает повторы и неудачные попытки, не добавляйте их повторно отдельным коэффициентом. Иначе смета завысит расходы.
Проверьте, нужны ли в вашем сценарии хранение, инфраструктура, мониторинг и поддержка. Добавляйте статью, когда ресурс предусмотрен архитектурой и имеет основание для оценки. Для локальной модели запросите расходы на эксплуатацию выбранной конфигурации. Для готового сервиса уточните, какие работы остаются у компании.
Мнение. Если расходы зависят от объёма использования, сначала сопоставьте рабочие операции с измеренным потреблением. Среднее значение подходит для предварительной сметы, пока состав задач и условия оплаты остаются сопоставимыми.
Годовой платёж покажите в денежном плане в месяце списания. Если распределяете его по месяцам для сравнения стоимости использования, подпишите способ распределения. Не прибавляйте распределённые суммы к уже учтённому платежу.
Итоги двух представлений сверяйте с учётом границ периода. Если часть оплаченного доступа приходится на следующий год, денежные выплаты и стоимость использования за текущий год могут различаться. Причину различия нужно раскрыть в смете.
Шаг 5. Добавьте обучение и внутреннюю поддержку
Для обучения сотрудников оцените внешние платежи, если они предусмотрены, и внутреннее рабочее время. Отдельно проверьте стоимость программы, диагностику исходных навыков, занятия, практику, разбор первых задач и подготовку материалов. После запуска добавьте поддержку пользователей и обновление инструкций. Такой учёт показывает, какие ресурсы нужны команде для освоения инструмента и дальнейшей работы с ним.
Время участников рассчитывайте по ролям: количество сотрудников × часы участия × согласованная стоимость часа. Если руководители, специалисты и администраторы участвуют по разным программам, заведите отдельные строки. Одна средняя ставка может скрыть распределение нагрузки.
В условной ситуации учебное занятие занимает два часа, а самостоятельная практика — ещё час. В смету участника входят все три часа. Подготовку преподавателя или внутреннего наставника учитывайте отдельно, если она не включена в стоимость программы.
Разовые расходы завершаются вместе с согласованным этапом обучения.
Для текущей поддержки назначьте владельца. Оцените число обращений, время консультаций, подготовку ответов и обновление материалов. Внешнюю оплачиваемую поддержку отделите от работы сотрудников компании, чтобы видеть оба источника затрат.
Не учитывайте одну консультацию одновременно как сопровождение обучения и обычную поддержку. Укажите границу этапов в смете.
Мнение. Если сотрудники регулярно обращаются за помощью, выделите внутреннюю поддержку отдельной строкой. Уточняйте её объём по журналу обращений и затраченному времени.
Обучение само по себе не подтверждает сокращение расходов. После освоения инструмента проверьте рабочую нагрузку, время проверки и исправлений на сопоставимых задачах. Дополнительные денежные выплаты сотрудникам покажите отдельно от оценки времени в пределах действующей зарплаты.
Для оценки времени используйте весь маршрут задания. Подготовка исходных материалов и исправление результата относятся к работе с инструментом, даже если происходят вне учебного занятия.
Шаг 6. Учтите проверку, исправления и отклонённые результаты
Стоимость принятого результата рассчитывайте по затратам на весь рабочий маршрут: подготовку задания, получение ответа, проверку, исправления, повторные попытки и решение о приёмке. В знаменатель включайте только результаты, которые прошли заранее установленную проверку. Расходы на отклонённые ответы сохраняйте в числителе: команда уже потратила на них время и оплачиваемые ресурсы.
Для каждой операции фиксируйте исход: принята сразу, принята после доработки или отклонена. Исправленный и затем принятый документ считайте одним результатом. Промежуточные версии не увеличивают число завершённых работ.
Часы по этапам не должны пересекаться.
Текущая стоимость принятого результата = относимые текущие затраты за период / число принятых результатов за тот же период.
Полная стоимость принятого результата за горизонт = все относимые затраты, включая запуск / число принятых результатов за этот горизонт.
Подпишите показатели раздельно. Первый помогает наблюдать текущую работу, второй распределяет расходы запуска на результаты выбранного периода. Общий бюджет и стоимость результата отвечают на разные вопросы: сколько ресурсов потребует проект и сколько приходится на принятую единицу работы.
Если принятых результатов нет, показатель не рассчитывают. Укажите расходы и отсутствие принятого выпуска отдельно; нулевая стоимость здесь исказит смысл.
Для затрат на общие ресурсы выберите правило распределения. Например, время администратора можно относить на задачу по журналу работ. Если измерений нет, оставьте оценку предварительной и укажите, когда её уточнят.
Для разнородных документов выделите сопоставимые группы. Короткое описание и отчёт с проверкой исходных таблиц не стоит автоматически считать равными единицами работы. Усреднение допустимо для общего бюджета, но ограничивает выводы о стоимости отдельной операции.
Сложность проверки и последствия ошибок зафиксируйте как условия оценки. Смета не доказывает безопасность применения.
Шаг 7. Соберите условный расчёт на 12 и 36 месяцев
Все суммы и объёмы этого примера заданы для учебного расчёта. Они не служат тарифами, статистикой, предложением AURMIND или клиентским результатом. Условная команда использует готовый сервис без API, заказной разработки и собственной инфраструктуры. Внутренний труд оценён отдельно от внешних платежей; дополнительных выплат сотрудникам пример не предусматривает.
| Статья | Тип затрат | Запуск, ₽ | Месяц, ₽ | 12 месяцев, ₽ | 36 месяцев, ₽ |
|---|---|---|---|---|---|
| Подготовка данных | Внешний платёж | 40 000 | 0 | 40 000 | 40 000 |
| Настройка | Внешний платёж | 30 000 | 0 | 30 000 | 30 000 |
| Обучение | Внешний платёж | 20 000 | 0 | 20 000 | 20 000 |
| Время участников | Внутренний труд | 30 000 | 0 | 30 000 | 30 000 |
| Доступ | Внешний платёж | 0 | 30 000 | 360 000 | 1 080 000 |
| Подготовка заданий, проверка и исправления | Внутренний труд | 0 | 20 000 | 240 000 | 720 000 |
| Поддержка | Внешний платёж | 0 | 10 000 | 120 000 | 360 000 |
| Итого | Все затраты | 120 000 | 60 000 | 840 000 | 2 280 000 |
В условные 20 часов ежемесячного труда входят подготовка заданий, получение ответов, проверка, исправления и решение о приёмке. Ставка задана как 1000 рублей за час. С первого месяца команда выполняет 1000 операций и получает 800 принятых результатов ежемесячно.
Разовые 30 000 рублей за время участников получены как 30 совокупных часов × 1000 рублей за час. Остальные суммы внешних платежей заданы напрямую. Они нужны для проверки сложения, а не для оценки рыночной цены.
Допущения: расходы и объёмы постоянны, валюта едина, дополнительных работ нет. Нули обозначают отсутствие соответствующих затрат в этом сценарии. Запуск завершён до первого месяца выпуска; текущие расходы возникают во всех месяцах расчёта.
Общий бюджет за 12 месяцев: 120 000 + 12 × 60 000 = 840 000 рублей. За 36 месяцев: 120 000 + 36 × 60 000 = 2 280 000 рублей.
Внешние платежи составляют 570 000 и 1 530 000 рублей; внутренний труд — 270 000 и 750 000 рублей соответственно. Внешние платежи получены из 90 000 рублей за запуск и 40 000 рублей за каждый месяц.
Текущая стоимость принятого результата: 60 000 / 800 = 75 рублей. Полная за 12 месяцев: 840 000 / 9600 = 87,50 рубля. За 36 месяцев: 2 280 000 / 28 800 ≈ 79,17 рубля с округлением до копеек.
Снижение последнего показателя связано с распределением запуска на больший выпуск. Эти значения не доказывают экономию.
Для рабочей сметы замените вводные и назначьте владельца каждой оценки. Если появятся новые платежи, изменится трудоёмкость или число принятых результатов, пересчитайте соответствующие строки. Постоянство условий здесь — допущение учебного примера, а не прогноз.
Шаг 8. Проверьте, какие допущения сильнее меняют бюджет
Проверяйте чувствительность сметы, меняя по одному параметру: число оплаченных мест, активность, потребление ресурсов, время проверки, количество принятых результатов или подтверждённые ставки. Остальные условия сохраняйте. Такой пересчёт показывает влияние выбранного допущения на бюджет или стоимость результата. Он не оценивает вероятность сценария и не служит прогнозом расходов компании.
Продолжим условный пример. При текущих расходах 60 000 рублей и 600 принятых результатах вместо 800 стоимость составит 100 рублей за единицу. Числитель остаётся прежним: меняется только принятый выпуск.
Факт. В условном расчёте 60 000 / 800 = 75 рублей, а 60 000 / 600 = 100 рублей за принятый результат. Основание — строка «Итого» в таблице примера и явно заданное изменение принятого выпуска. Эти значения проверяются делением и не описывают результаты компании.
Второй сценарий независим от первого. Допустим, из-за дополнительной проверки общий ежемесячный труд занимает 30 часов вместо 20. При прежней условной ставке 1000 рублей текущие расходы вырастают до 70 000 рублей. При 800 принятых результатах стоимость равна 70 000 / 800 = 87,50 рубля.
Не переносите одновременно оба изменения, если хотите увидеть влияние каждого по отдельности.
Затем при необходимости соберите сочетание условий и подпишите его отдельно. Укажите, какие параметры изменились и почему команда рассматривает такой вариант.
Для конкретной сметы ранжируйте факторы по пересчитанным суммам. Если закупка дополнительной лицензии, оборудования или работ меняет бюджет разом, покажите это отдельным сценарием. Не объявляйте проверку главным фактором для любой компании.
В реестре допущений сохраните исходное значение, альтернативу, основание и ответственного за уточнение. Если изменение параметра затрагивает другие расходы, пересчитайте зависимые строки и обозначьте эту связь.
Например, уменьшение принятого выпуска в учебном расчёте не меняет трудозатраты. В рабочем процессе такая связь может быть иной. Если рост числа отклонений требует дополнительных исправлений, отдельный сценарий должен учитывать и выпуск, и время сотрудников.
Как проверить смету и согласовать следующий шаг
Смета готова к обсуждению, когда у каждой строки есть единица, количество, ставка или правило оценки, источник, периодичность и владелец. Неизвестные значения должны оставаться заметными. Перед передачей ответственному за бюджет проверьте формулы, согласованность периодов и границы внутреннего труда. Итог с неподтверждёнными статьями показывайте как предварительную оценку с перечнем открытых вопросов.
Для приёмки расчёта используйте короткий список:
- Ставки подтверждены документами; в реестре сохранены дата проверки и условия.
- Запуск, текущие платежи, обучение, проверка и поддержка учтены по выбранному сценарию.
- Одни часы и ресурсы не попали в несколько строк.
- Месяцы, годы и валюты приведены к согласованному основанию.
- Стоимость результата рассчитана по принятому выпуску за тот же период.
- У неизвестных значений есть ответственный и следующий шаг уточнения.
Смешение месяцев и лет искажает итог. Пропуск проверки занижает оценку, а деление на все ответы меняет смысл стоимости результата.
Передайте расчёт владельцу бюджета и руководителю процесса. Отдельно направьте вопросы поставщикам, ИТ и HR/L&D: какие оценки требуют замера, какие работы ещё не согласованы, какие условия оплаты нужно подтвердить.
Зафиксируйте версию сметы и дату следующего пересмотра. Основанием для обновления может стать новое предложение поставщика, изменение объёма задач или замер рабочего времени. Сохраните прежние допущения, чтобы было видно, почему изменился итог.
Чтобы обсудить корпоративное обучение ИИ в AURMIND, выберите способ связи в блоке контактов и опишите задачу, роли сотрудников и исходные данные для бюджета.
Рабочая схема
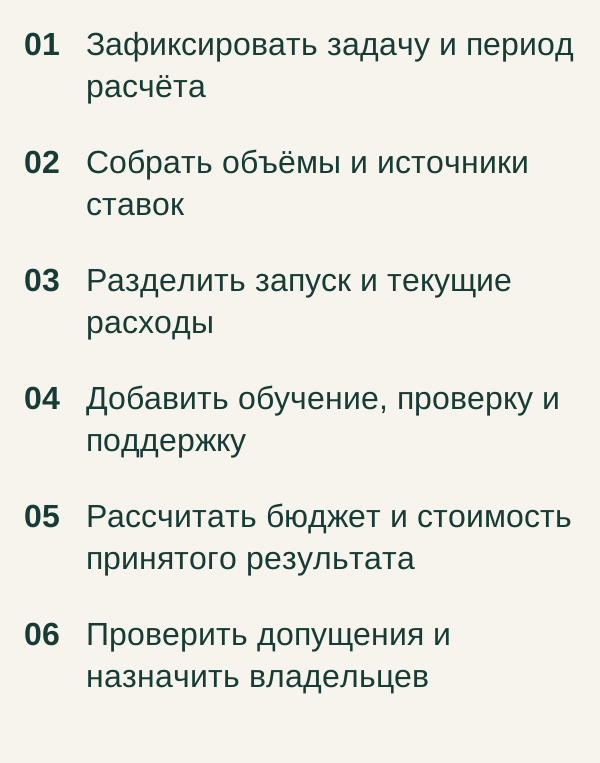
Эта схема показывает порядок действий в описанном примере. Проверки каждого этапа разобраны в статье.
Обсудить обучение команды работе с ИИ можно на главной странице AURMIND: выберите способ связи и опишите рабочую задачу.
Частые вопросы
Как распределить общую подписку между несколькими подразделениями?
Выберите правило распределения и согласуйте его с финансами: по закреплённым местам, измеренному потреблению или другой доступной базе. Сохраните общий платёж и проверьте, что суммы подразделений сходятся с ним. Если потребление пока неизвестно, обозначьте распределение как предварительное и установите условие пересмотра.
Нужно ли включать уже купленное оборудование?
Укажите, какие существующие ресурсы использует проект и какие дополнительные расходы возникают. Для управленческой оценки можно отдельно распределить стоимость использования оборудования по согласованному правилу. Не выдавайте такую оценку за новую покупку и не прибавляйте её повторно к денежному бюджету.
Как учесть будущий отказ от выбранного инструмента?
Добавьте условие завершения работы: выгрузка материалов, перенос настроек, отключение интеграции и закрытие доступа. Оцените работы, если они входят в горизонт расчёта. Когда объём ещё неизвестен, заведите отдельную строку с ответственным за уточнение; произвольный процент резерва не заменяет оценку этих действий.
Источники
- Artificial Intelligence Risk Management Framework (AI RMF 1.0) — NIST. Ссылка на документ для дополнительного изучения управления рисками; статья не заявляет соответствие этой рамке.
- FinOps Framework — FinOps Foundation. Ссылка на описание методической рамки; приведённые в статье формулы не представлены как цитаты из неё.